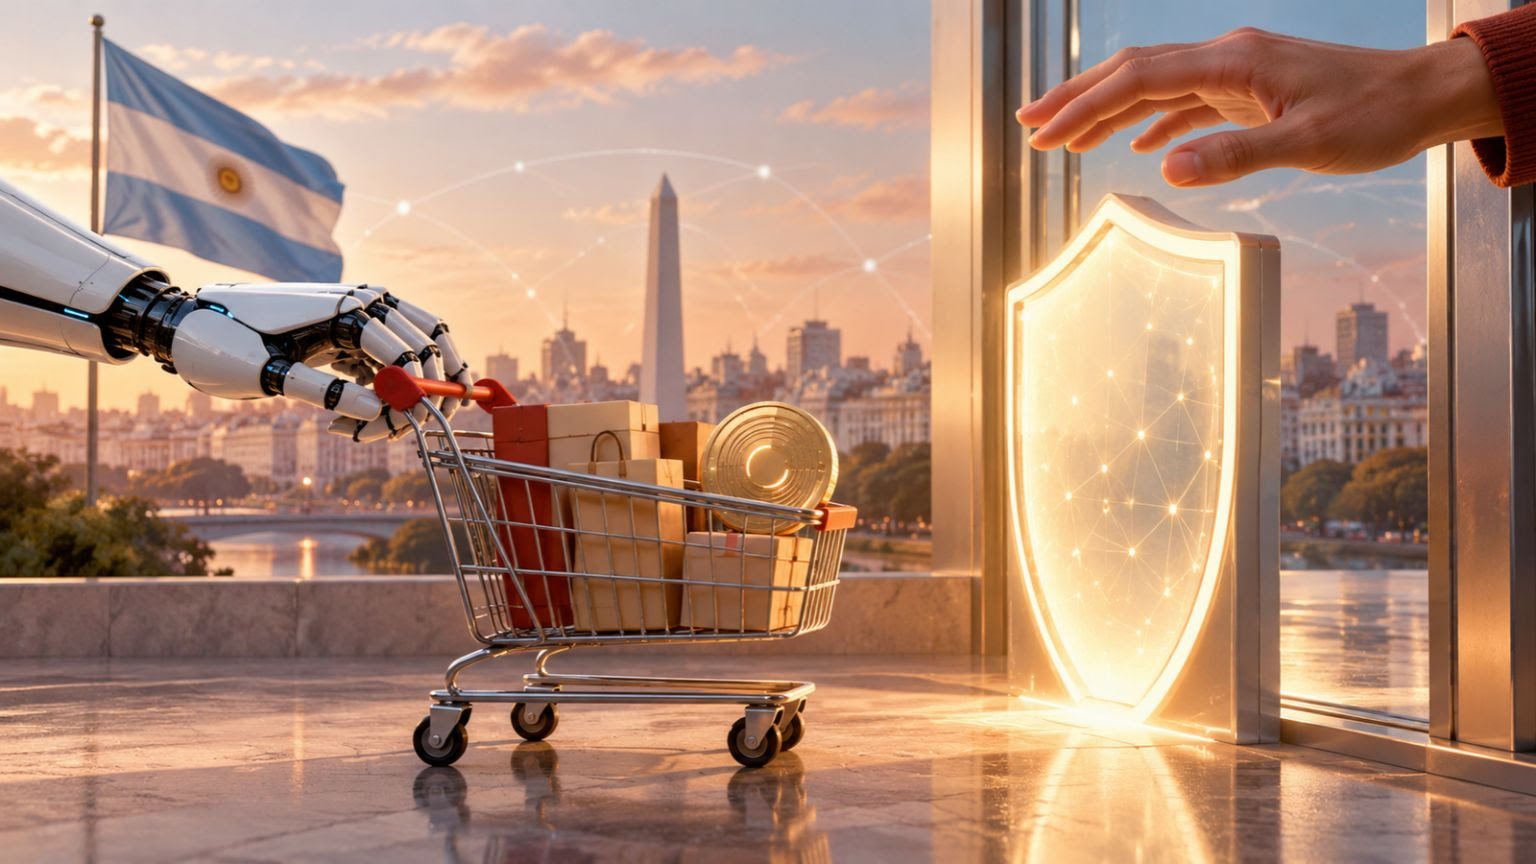
El crecimiento del e-commerce, la adopción de IA en las fintech y el avance de las stablecoins anticipan una nueva etapa de pagos automatizados. El desafío será permitir que un agente compre por cuenta de una persona sin resignar seguridad ni control.
Primero fue comprar desde una computadora; después, desde el celular. El próximo cambio podría ocurrir sin recorrer un catálogo ni presionar el botón de pagar: un agente de inteligencia artificial recibirá instrucciones, comparará opciones y podrá comprar dentro de límites autorizados. En ese escenario, las criptomonedas, especialmente las stablecoins, buscan convertirse en una infraestructura para transferir dinero entre personas, empresas y sistemas automatizados.
La transformación encuentra al comercio digital en expansión. Según el estudio Mid Term 2026 de la Cámara Argentina de Comercio Electrónico (CACE), elaborado por Kantar, en el primer semestre hubo 181,5 millones de órdenes de compra, un 21% más que un año antes. La facturación alcanzó $19.533.815 millones, con un avance nominal del 28%. No son operaciones hechas por IA: reflejan la dimensión del mercado donde empiezan a explorarse nuevos modos de comprar.
En Colombia, la Cámara Colombiana de Comercio Electrónico (CCCE) registró 186,35 millones de transacciones en el primer trimestre de 2026, un 22,2% más interanual, con ventas por 39,7 billones de pesos colombianos. Aunque los períodos y metodologías difieren, ambos relevamientos ilustran la consolidación del pago digital. La nueva pregunta es quién inicia la compra: una persona o un software autorizado para actuar por ella.
Del asistente que recomienda al agente que paga
El comercio agéntico no es solamente pedirle a una IA que recomiende productos. Implica encadenar acciones: interpretar una necesidad, comparar precios, verificar disponibilidad, elegir un proveedor e iniciar el pago cuando existan permisos. Un usuario podría fijar un presupuesto para reponer artículos habituales; una pyme, automatizar pagos por servicios digitales. La autonomía no equivale a libre acceso al dinero.
La industria fintech argentina ya incorpora IA, aunque eso no demuestra que las compras autónomas sean masivas. Un informe de enero de 2026 de la Cámara Argentina Fintech, con aporte de PwC y respuestas de 112 compañías, encontró que el 79% utiliza IA en algún proceso y otro 19% planea sumarla. El 60% la aplica en prevención de fraude, crédito y riesgos, mientras el 68% aún la adopta por áreas y no de forma integral.
“Estamos pasando de herramientas que ayudan a decidir a sistemas que también pueden ejecutar tareas. El gran cambio no es sacar a la persona de la operación, sino permitirle delegar acciones bajo reglas claras. Para eso necesitamos pagos que interpreten autorizaciones, tengan límites y permitan reconstruir cada transacción”, plantea Matías Bari, CEO de Satoshi Tango.
La aceptación del consumidor será determinante. El Agentic Commerce Report 2026 de Worldpay y Global Payments, realizado en siete países, encontró que el 72% de los encuestados en Brasil se mostró dispuesto a comprar con un agente de IA. Entre los interesados de los siete mercados, el 80% permitiría alguna intervención del agente al pagar, pero el 59% exigiría aprobar cada compra. Es intención declarada, no adopción efectiva.
Por qué las stablecoins entran en escena
Conviene diferenciar los criptoactivos sujetos a alta volatilidad de las monedas estables. Las stablecoins intentan mantener una referencia de valor, generalmente el dólar, aunque su paridad puede fallar. Su atractivo para pagos programables es que permiten transferir valor en redes blockchain y conectar aplicaciones sin depender siempre del horario bancario, de acuerdo con las condiciones técnicas y regulatorias de cada jurisdicción.
Un agente, sin embargo, también puede pagar con tarjetas tokenizadas o transferencias tradicionales. Las stablecoins cobran interés cuando un software necesita comprar datos, capacidad informática u otros servicios con pagos muy pequeños, frecuentes o internacionales. No son un requisito del comercio agéntico, sino una alternativa para ciertos usos.
En julio de 2026, el informe Agentic Payments from the Ground Up, de Visa y Artemis, diferenció las compras hechas por agentes para consumidores de los micropagos entre máquinas. Al analizar protocolos como x402 y Machine Payments Protocol, advirtió que las comisiones fijas de medios tradicionales pueden superar el valor de operaciones de centavos. Tarjetas y stablecoins, plantea, podrían convivir dentro de una misma transacción.
“Para compras cotidianas, una tarjeta o una billetera puede seguir siendo la mejor opción. Las stablecoins abren otras posibilidades cuando hablamos de pagos programables, importes muy bajos o servicios que operan entre países. La oportunidad no es reemplazar todo lo que existe, sino resolver operaciones para las que hoy hay demasiada fricción”, sostiene Bari.
Argentina y una región acostumbrada a operar con cripto
Según Chainalysis, América Latina registró US$ 593.800 millones de actividad cripto durante los doce meses terminados en junio de 2026, un 9,8% más interanual. Argentina concentró US$ 88.500 millones, segundo volumen de la región detrás de Brasil, con un crecimiento del 15,3%. Estos flujos incluyen operaciones de distinta naturaleza: no son ventas minoristas ni pagos realizados por agentes de IA.
El mismo estudio identificó que las stablecoins representaron el 32,1% del valor de las transferencias cripto transfronterizas medidas en América Latina a junio de 2026. No es una participación sobre todos los pagos internacionales. El dato sí muestra una infraestructura en uso que podría complementar futuras operaciones entre plataformas, servicios digitales y empresas.
El tema ya aparece en la agenda institucional. En marzo de 2026, la Cámara Argentina de Comercio y Servicios abordó aplicaciones empresariales de criptomonedas y stablecoins en pagos, cobros y tesorería. En junio, Visa anunció desarrollos para vincular agentes de IA, autorización de pagos y liquidaciones con monedas estables. Son señales de interés e inversión, no pruebas de adopción generalizada.
El desafío de confiarle dinero a un algoritmo
Si un agente interpreta mal una orden, paga a un proveedor falso o supera un presupuesto, debe quedar claro quién responde y cómo reclamar. En blockchain, ciertas transferencias son difíciles de revertir. Por eso, identidad digital, consentimiento, topes de gasto, protección de datos y prevención de lavado deben formar parte de la arquitectura del servicio.
El pago digital ofrece una base local, pero no implica que los sistemas estén preparados para compras autónomas. El Banco Central registró 108,2 millones de pagos con transferencia mediante QR interoperable en junio de 2026, un 75,4% más que un año antes. El desafío es añadir a esa rapidez autorizaciones verificables y protección al usuario.
“Una persona o una empresa tiene que poder establecer qué se le permite comprar a un agente, cuál es el monto máximo y cómo se supervisa lo que hizo. Si una operación no puede auditarse ni tiene responsabilidades definidas, no estamos frente a una mejora. En servicios financieros, la confianza es una condición de la innovación”, advierte Bari.
Para los comercios, el cambio exige catálogos que los agentes puedan interpretar, precios y stock actualizados, identidad verificable y pagos integrados. Para las fintech y plataformas cripto, supone conectar decisiones automatizadas con movimientos de dinero sin trasladar complejidad al cliente. La ventaja competitiva dependerá tanto de la experiencia como de probar que cada operación fue legítimamente autorizada.
El próximo salto del e-commerce podría no ser otro botón de pago, sino reglas para que un software compre por cuenta de alguien. La IA podría organizar la decisión; tarjetas, transferencias y redes blockchain, procesar el dinero. Lo decisivo será cuánto control conservarán las personas cuando ya no ejecuten cada paso.