
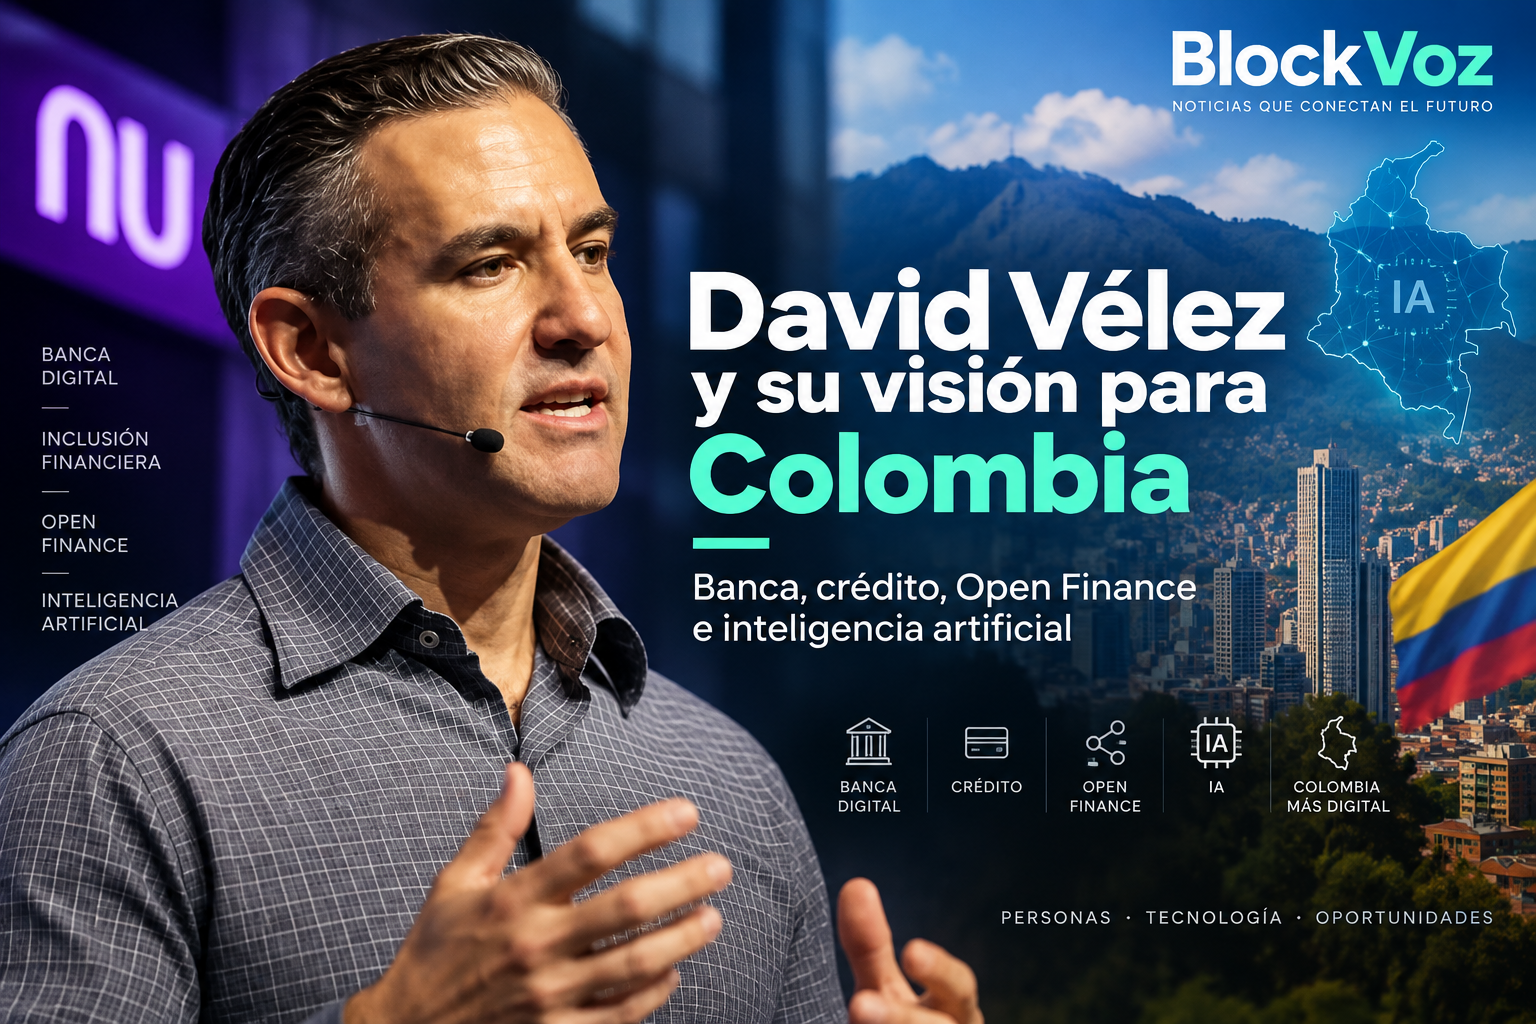
El fundador de Nubank cuestionó la tasa de usura y el 4×1000, pidió acelerar las finanzas abiertas y ahora será asesor ad honorem en IA del Gobierno de Colombia.
David Vélez, fundador y CEO global de Nubank, volvió a convertirse en uno de los protagonistas del debate sobre el futuro financiero y tecnológico de Colombia. En los últimos meses, el empresario colombiano ha planteado cambios en la forma en que funciona el crédito, ha cuestionado algunas reglas del sistema financiero, ha defendido una mayor velocidad para implementar el Open Finance y ha señalado a la inteligencia artificial como una tecnología capaz de transformar la relación de las personas con sus finanzas.
La conversación tomó una nueva dimensión el 18 de septiembre de 2026, cuando el presidente de Colombia, Abelardo De La Espriella, anunció que Vélez será su principal asesor en inteligencia artificial, con la misión de apoyar una estrategia para modernizar el Estado, transformar la educación y utilizar tecnología en la prestación de servicios públicos.
El anuncio se produjo después de una reunión de más de tres horas entre el mandatario y el fundador de Nubank en Barranquilla. Según la Presidencia, Vélez y su equipo deberán presentar un proyecto para convertir esta visión en una política de Estado.
Durante más de tres horas sostuve una reunión, en la sede presidencial de Barranquilla, con un colombiano que nos llena de orgullo: David Vélez, fundador de Nubank, quien será nuestro principal asesor ad honorem para liderar la revolución de la inteligencia artificial en… pic.twitter.com/lVveQC3Hr0
— Abelardo De La Espriella (@ABDELAESPRIELLA) September 18, 2026
Pero el nuevo papel de Vélez no aparece de la nada. Sus declaraciones recientes muestran una agenda mucho más amplia alrededor de la transformación económica y tecnológica de Colombia.
David Vélez y el crédito en Colombia: su cuestionamiento a la tasa de usura
Uno de los temas que más ha defendido Vélez es la necesidad de revisar la forma en que Colombia regula las tasas de interés.
Durante el Latam Fintech Market 2026, realizado en Barranquilla, el empresario calificó la tasa de usura como uno de los principales obstáculos para ampliar el acceso al crédito formal y planteó eliminar el techo a las tasas de interés.
Su argumento es que establecer un límite puede terminar excluyendo precisamente a las personas consideradas de mayor riesgo, porque las entidades financieras tienen menos incentivos para prestarles cuando el precio máximo del crédito no compensa el riesgo.
Vélez también relacionó esta situación con el crecimiento del crédito informal conocido como “gota a gota”. Según sus declaraciones, una parte de las personas que no logra acceder al sistema financiero formal termina recurriendo a mecanismos informales con tasas mucho más elevadas y sin las mismas protecciones para el consumidor.
En septiembre, además, Vélez volvió a defender públicamente esta posición y sostuvo que la tasa de usura, aunque tiene como objetivo proteger al consumidor, puede producir un efecto contrario al restringir el acceso al crédito formal.
El planteamiento abre un debate de política pública: cómo ampliar el acceso al crédito sin aumentar la exposición de los consumidores a tasas excesivas y sobreendeudamiento.
4×1000 y Open Finance: las otras reglas que Vélez quiere acelerar
La tasa de usura no es el único elemento del sistema financiero colombiano que ha cuestionado.
Vélez también se ha referido al 4×1000, impuesto que grava determinadas transacciones financieras, y a la necesidad de eliminar barreras que, desde su perspectiva, dificultan una mayor competencia entre las entidades financieras.
Otro de sus principales llamados está relacionado con el Open Finance o finanzas abiertas.
El modelo busca permitir que, con autorización del usuario, la información financiera pueda ser compartida entre diferentes entidades y proveedores, facilitando la creación de productos más personalizados y aumentando la competencia.
Durante el Latam Fintech Market, Vélez cuestionó los plazos previstos para implementar plenamente las finanzas abiertas en Colombia y pidió acelerar el proceso. Su argumento es que los cambios tecnológicos y financieros están ocurriendo a una velocidad mucho mayor que la de los procesos regulatorios.
El debate también llegó al Gobierno. El vicepresidente José Manuel Restrepo pidió a la Superintendencia Financiera revisar la posibilidad de acelerar la implementación del Open Finance, al considerar que los plazos previstos pueden resultar demasiado extensos para el ritmo de transformación del sector.
De acabar con el efectivo a impulsar Bre-B
La visión de Vélez también incluye la digitalización de los pagos.
El empresario ha planteado acelerar la adopción de sistemas de pagos digitales y utilizar herramientas como Bre-B para reducir la dependencia del efectivo en diferentes actividades económicas.
La idea forma parte de una transformación más amplia que, en su visión, combina tres elementos: pagos digitales, Open Finance e inteligencia artificial.
El primero permite mover dinero de manera más eficiente; el segundo facilita el acceso y la competencia entre proveedores financieros; y el tercero puede aportar herramientas para tomar mejores decisiones.
La inteligencia artificial como “banquero” para todos
Es precisamente en este punto donde la visión de Vélez sobre la IA adquiere mayor relevancia.
Durante el Latam Fintech Market 2026, el empresario planteó que la inteligencia artificial podría llevar a cada persona algo parecido a un asesor financiero personalizado.
Su tesis parte de una desigualdad que considera fundamental: las personas con mayores recursos pueden pagar asesores financieros, contadores y especialistas que las ayudan a tomar decisiones sobre crédito, inversión, impuestos y administración del patrimonio.
La IA, según su planteamiento, podría democratizar parte de ese conocimiento y permitir que más personas tengan acceso a herramientas para gestionar mejor sus finanzas.
Vélez resumió esta visión planteando que, si el teléfono celular permitió llevar un banco en el bolsillo, la inteligencia artificial podría llevar también un “banquero” al bolsillo de cada persona.
Para el empresario, el impacto no estaría únicamente en los consumidores. También podría producir ganancias de eficiencia para bancos y fintech, reduciendo costos operativos y permitiendo desarrollar nuevos servicios financieros.
David Vélez ya estaba hablando de IA antes de convertirse en asesor del Gobierno
La relación de Vélez con la inteligencia artificial también se fortaleció a escala internacional.
En julio de 2026, OpenAI anunció su incorporación a las juntas directivas de OpenAI Foundation y OpenAI Group PBC. La compañía destacó su experiencia al frente de Nubank y su trayectoria utilizando tecnología para ampliar el acceso a servicios financieros.
Desde Nubank, además, la inteligencia artificial ya forma parte de la infraestructura tecnológica utilizada para analizar riesgo y tomar decisiones de crédito.
La compañía ha explicado que sus modelos propios de IA, conocidos como nuFormer, han permitido acelerar el desarrollo de modelos de crédito y mejorar la capacidad de otorgar crédito manteniendo objetivos de riesgo.
Esto ayuda a entender por qué la experiencia de Vélez en tecnología financiera se convirtió en uno de los argumentos para incorporarlo a la discusión sobre IA en Colombia.
Nubank prepara una inversión de $5 billones en Colombia
La conversación sobre Vélez también coincide con una nueva etapa de expansión de Nubank en el país.
Durante el Latam Fintech Market 2026, la compañía anunció una inversión cercana a $5 billones entre 2026 y 2030.
Los recursos estarán destinados a tecnología, datos e inteligencia artificial, nuevos productos, ampliación de equipos y fortalecimiento de la operación colombiana.
Vélez ha señalado que Nubank quiere convertirse en una de las principales instituciones financieras del país.
La compañía llegó a Colombia en 2021 y, según sus propios anuncios, ya cuenta con millones de clientes y más de $11 billones en depósitos entre cuentas y CDT.
El crecimiento también se produce mientras Nubank avanza en su expansión internacional. La compañía ha anunciado planes para ampliar su presencia desde sus mercados tradicionales hacia nuevos países y recientemente avanzó en su entrada al mercado estadounidense.
La visión de Vélez sobre el futuro de la banca
Las declaraciones recientes del empresario apuntan a una tesis central: la banca del futuro será cada vez más digital, personalizada y apoyada en inteligencia artificial.
En Colombia, esta transformación podría producirse mediante la combinación de pagos digitales, Open Finance, nuevas plataformas de crédito y herramientas de IA.
Pero también plantea desafíos regulatorios.
El debate sobre la tasa de usura enfrenta la necesidad de ampliar el crédito con el objetivo de proteger a los consumidores. El Open Finance plantea preguntas sobre privacidad, seguridad y uso de datos. Y la incorporación de IA al Estado abre discusiones sobre gobernanza, transparencia, supervisión y responsabilidad.
Por eso, el nuevo papel de Vélez como asesor ad honorem del Gobierno no solo tiene una dimensión tecnológica. También conecta directamente con algunas de las discusiones económicas que el empresario viene planteando desde hace meses.
¿Qué propone David Vélez para Colombia?
A partir de sus declaraciones públicas recientes, su visión puede resumirse en varios frentes:
- Más competencia en el sistema financiero.
- Mayor acceso al crédito formal.
- Revisión del funcionamiento de la tasa de usura.
- Aceleración del Open Finance.
- Mayor adopción de pagos digitales y Bre-B.
- Uso de inteligencia artificial para mejorar los servicios financieros.
- Digitalización y modernización del Estado.
- Mayor formación de talento en tecnología e inteligencia artificial.
- Uso de tecnología para ampliar el acceso a oportunidades económicas.
Estas propuestas forman parte de las posiciones expresadas públicamente por Vélez y no constituyen por sí mismas decisiones adoptadas por el Estado colombiano.
David Vélez pasa de hablar de la transformación financiera a participar en la transformación del Estado
El nuevo rol anunciado por el Gobierno coloca a Vélez en una posición diferente a la que había ocupado hasta ahora.
Durante años, su influencia en Colombia estuvo principalmente relacionada con el sector privado y la transformación de los servicios financieros a través de Nubank.
Ahora, su experiencia también será utilizada en una conversación institucional sobre inteligencia artificial.
El Gobierno ha planteado que la meta es convertir a Colombia en el primer país de América Latina “nativo en inteligencia artificial”, con aplicaciones en educación, servicios públicos, productividad y funcionamiento del Estado.
El alcance concreto de esta estrategia todavía deberá definirse. La Presidencia anunció que Vélez y su equipo presentarán un proyecto para materializarla, pero hasta el momento no se han detallado públicamente un cronograma completo, presupuesto específico o arquitectura institucional definitiva.
Lo que sí está claro es que David Vélez ya no solo está hablando del futuro de la banca colombiana. Su agenda pública empieza a cruzarse con algunos de los grandes debates sobre el futuro económico y tecnológico del país: crédito, competencia financiera, datos, inteligencia artificial y transformación digital.
Y esa combinación explica por qué sus declaraciones recientes han adquirido tanta relevancia dentro del ecosistema financiero y tecnológico colombiano.