
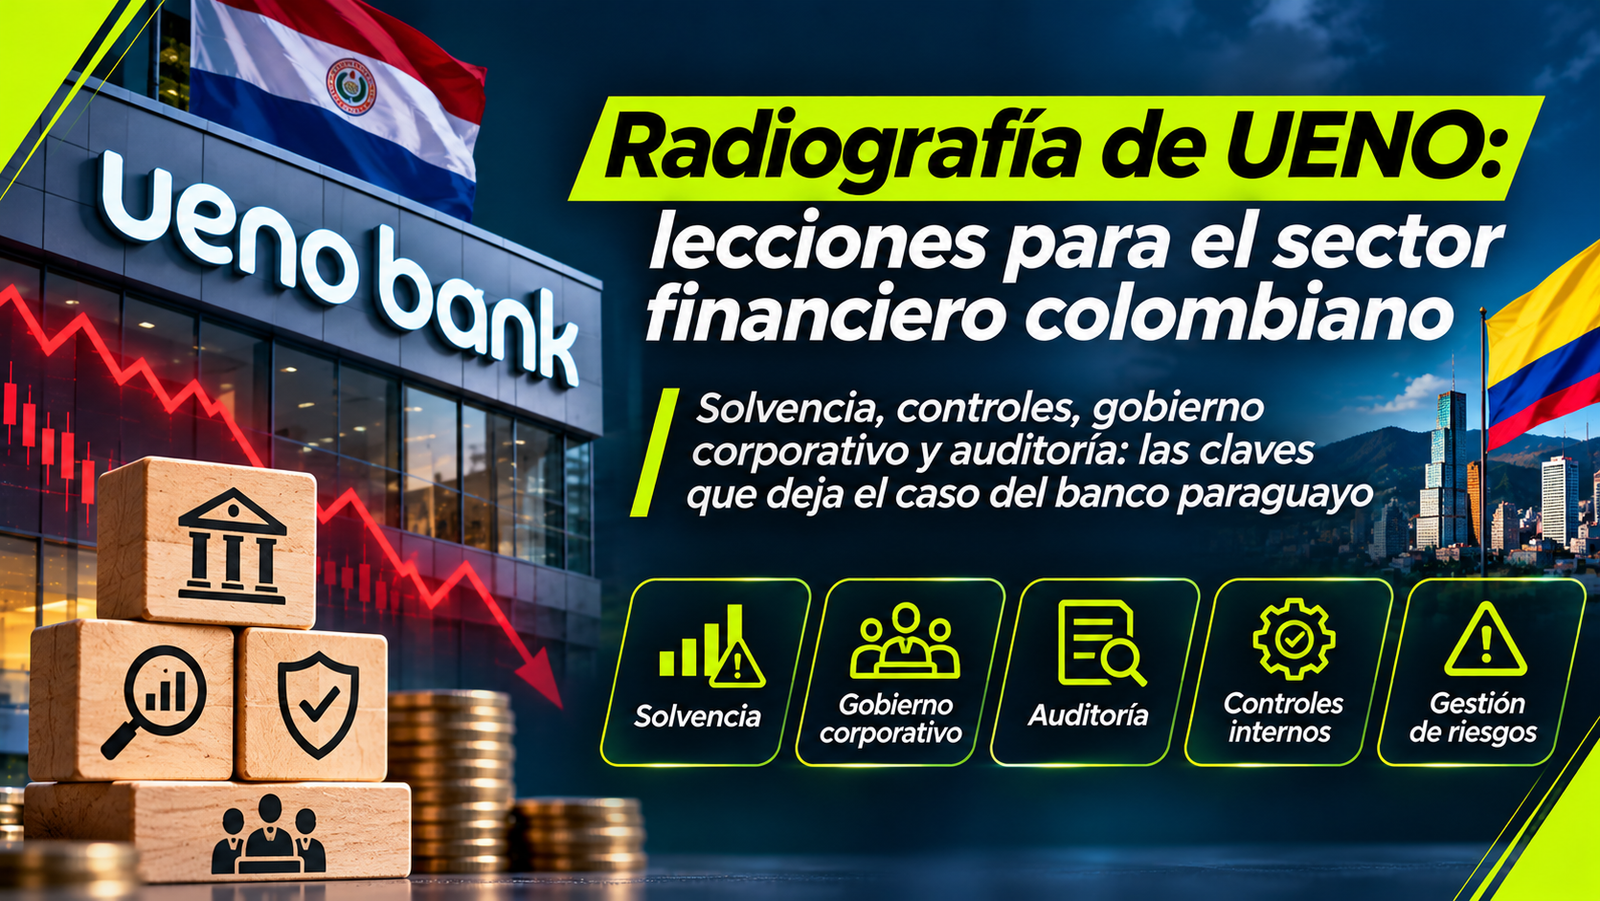
El caso del banco paraguayo recuerda que la solidez de una institución financiera no depende exclusivamente de sus indicadores de capital, sino también de la calidad de la información que los sustenta, la efectividad de sus controles y la capacidad de sus órganos de gobierno para anticipar riesgos.
Por: Víctor Ramírez, socio de Auditoría y Aseguramiento, líder industria financiera oficina Colombia, BDO Interaméricas
Una crisis que merece ser estudiada
El 3 de noviembre de 2026, el Banco Central del Paraguay inició el procedimiento de resolución de UENO Bank, una entidad que había experimentado un importante crecimiento y posicionamiento digital en el mercado paraguayo.
La decisión se produjo después de que ajustes a sus estados financieros evidenciaran un índice de solvencia inferior al 50% del mínimo regulatorio requerido.
Más allá de las circunstancias particulares de UENO, el caso plantea preguntas relevantes para el sector financiero latinoamericano: ¿cómo puede deteriorarse significativamente la solvencia de una institución sin que la magnitud del problema sea evidente con anterioridad? ¿Qué señales deberían identificar la administración, las juntas directivas, las funciones de control, los auditores y los supervisores?
Cuando los indicadores no cuentan toda la historia
Uno de los elementos más relevantes del caso es que el deterioro de la solvencia se hizo evidente después de ajustes a la información financiera.
FIX SCR, calificadora de riesgo de UENO, informó además sobre aspectos relacionados con operaciones con vinculados, calidad de activos y documentación de determinadas transacciones.
Esto deja una primera lección fundamental:
Los indicadores prudenciales son tan confiables como la información que los sustenta.
Una entidad puede presentar niveles aparentemente adecuados de capital, liquidez o calidad de cartera, pero ajustes en provisiones, valoración de activos o reconocimiento de determinadas operaciones pueden modificar significativamente su posición patrimonial.
Por ello, las juntas directivas no deberían limitarse a preguntar cuál es el índice de solvencia. Una pregunta posiblemente más importante es: ¿qué eventos, supuestos o ajustes podrían modificarlo significativamente?
Crecer también implica riesgos
La transformación digital ha permitido que las instituciones financieras alcancen millones de clientes en periodos relativamente cortos. Es una evolución positiva para la competencia y la inclusión financiera, pero también representa un desafío para los sistemas de control.
A medida que una entidad crece, su gobierno corporativo, administración de riesgos, tecnología, cumplimiento, auditoría interna y capacidades operativas deben evolucionar al mismo ritmo.
El crecimiento comercial no necesariamente significa fortalecimiento institucional.
Para las entidades colombianas, especialmente aquellas inmersas en procesos acelerados de expansión o transformación digital, resulta fundamental preguntarse periódicamente si la infraestructura de riesgos y control está creciendo a la misma velocidad que el negocio.
Gobierno corporativo: la capacidad de cuestionar
El caso UENO también pone sobre la mesa la gestión de operaciones con partes vinculadas.
Estas operaciones no son necesariamente irregulares, pero requieren controles especialmente rigurosos: identificación de beneficiarios reales, análisis de condiciones económicas, límites de exposición, gestión de conflictos de interés y adecuada revelación.
Aquí aparece una responsabilidad esencial de las juntas directivas y sus comités.
Una junta efectiva no es necesariamente aquella que recibe más información, sino aquella que formula las preguntas correctas, cuestiona las concentraciones de riesgo y exige evidencia independiente cuando las circunstancias lo requieren.
La independencia de las funciones de riesgo, cumplimiento y auditoría interna tampoco debería existir únicamente en los organigramas. Debe demostrarse en su capacidad real para cuestionar decisiones y escalar situaciones relevantes.
Auditoría y supervisión: detectar antes de reaccionar
Una crisis financiera también obliga a reflexionar sobre el papel de la auditoría externa y de la supervisión prudencial.
En una institución financiera existen áreas particularmente sensibles: deterioro de cartera, valoración de instrumentos financieros, operaciones con vinculados, estimaciones contables, fraude y evaluación de empresa en funcionamiento.
Sin embargo, sería incorrecto concluir automáticamente que la existencia de una crisis implica una falla de auditoría.
Para hacerlo sería necesario conocer qué información estaba disponible al momento de emitir la opinión, qué procedimientos fueron realizados y qué circunstancias surgieron posteriormente.
El aprendizaje es más amplio: administración, gobierno corporativo, auditoría y supervisión constituyen diferentes capas de protección, pero ninguna puede funcionar adecuadamente si la información sobre la cual toman decisiones es incompleta o poco confiable.
Cinco aprendizajes para Colombia
Colombia cuenta con un sistema financiero regulado y con instituciones que han desarrollado estructuras importantes de administración de riesgos. El caso UENO no implica que una situación equivalente esté ocurriendo en nuestro país.
Su valor está en las preguntas preventivas que deja.
- 1. Mirar más allá del indicador de solvencia.
Entender su sensibilidad frente a deterioros, valoraciones, concentraciones y ajustes contables. - 2. Profundizar el conocimiento de partes vinculadas y grupos económicos.
No limitarse a relaciones societarias formalmente declaradas; entender control, beneficiarios reales y vínculos económicos. - 3. Fortalecer la independencia de las funciones de control.
Riesgos, cumplimiento y auditoría interna deben tener capacidad efectiva para cuestionar y escalar. - 4. Integrar alertas financieras y no financieras.
Operaciones inusuales, excepciones recurrentes, problemas documentales y concentraciones pueden anticipar situaciones que todavía no aparecen en los indicadores tradicionales. - 5. Verificar que los planes de acción realmente funcionen.
Identificar una deficiencia no es suficiente. El verdadero cierre ocurre cuando la acción correctiva ha sido implementada y se demuestra su efectividad.
Una reflexión final
El caso UENO demuestra nuevamente que la estabilidad de una institución financiera depende de la interacción entre administración responsable, gobierno corporativo independiente, funciones de control efectivas, información confiable, auditoría rigurosa y supervisión oportuna.
Para Colombia, la pregunta relevante no debería ser “¿puede ocurrir aquí?”, sino una mucho más útil:
¿Nuestros mecanismos de prevención y alerta temprana permitirían identificar una situación similar antes de que se convierta en una crisis?
Las crisis bancarias rara vez comienzan el día en que interviene el supervisor. Generalmente se gestan mucho antes, cuando los riesgos dejan de cuestionarse, los controles pierden efectividad y la información deja de reflejar oportunamente la realidad económica de una institución.
Convertir esas señales en decisiones oportunas es, probablemente, el principal aprendizaje que deja UENO para el sector financiero colombiano.
Artículo de opinión técnica basado en información pública disponible. No constituye una conclusión sobre responsabilidades individuales, regulatorias o de auditoría.