
SWIFT encendió su blockchain con 17 bancos y XRP no está adentro. La letra pequeña dice otra cosa.
Por: CriptoBernie
Hace un par de semanas, en Miami, el CEO de SWIFT subió a la tarima de Sibos y dijo lo que muchos en la comunidad de XRP llevaban años temiendo escuchar: el ledger de SWIFT está en vivo. Diecisiete bancos lo están usando, al menos diecinueve lo van a usar antes de diciembre, en cinco monedas principales. Y XRP no está en ninguna parte del diseño.
Mi bandeja se llenó de la misma pregunta con distintas palabras. ¿Se acabó? ¿Vendo? Yo hice lo que hacía cuando trabajaba en renta fija institucional y llegaba un titular fuerte: dejar el titular a un lado y leer cómo está construida la cosa.
Lo primero que llama la atención es el calendario. SWIFT anunció el proyecto en Frankfurt en septiembre de 2025, terminó el diseño en marzo, abrió el piloto el 9 de julio con diecisiete bancos de seis continentes, y en agosto HSBC y Standard Chartered hicieron la primera transacción en vivo. Un año, de anuncio a producción. Para una cooperativa bancaria, eso es correr.
La lista de bancos también dice mucho. Citi, BNY, Wells Fargo, BNP Paribas, UBS, HSBC, Standard Chartered, DBS, MUFG. De toda América Latina hay uno solo, Itaú Unibanco. Ningún banco colombiano. Ningún mexicano.
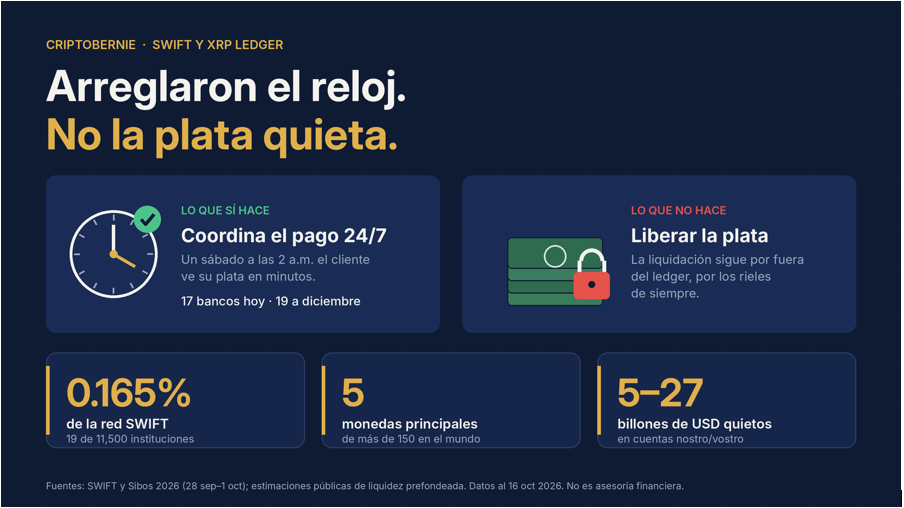
Pero lo que de verdad cambia la lectura está en la descripción técnica que SWIFT publicó en marzo. El ledger valida y sincroniza los compromisos de pago entre bancos usando depósitos tokenizados. SWIFT lo opera, los bancos conservan el control de sus activos y su fondeo, y la liquidación queda por fuera del ledger, por las infraestructuras de siempre.
El ledger de SWIFT no es una bóveda. Es el que anota el acuerdo.
Ponlo en un sábado a las dos de la mañana. Hoy, un pago entre dos bancos a esa hora se queda en cola hasta el lunes. Con el ledger, el banco que paga anota “te debo”, el que recibe anota “me pagaron”, y SWIFT confirma que las dos anotaciones cuadran. El cliente ve su plata en minutos. Los bancos se terminan pagando entre ellos el lunes, como siempre.
Eso es un avance real, y entiendo perfectamente por qué los bancos lo quisieron así. Un banco quiere saber quién está adentro, poder congelar una operación si un juez se lo pide, y sobre todo que los depósitos se queden en su balance, porque con esos depósitos presta. El diseño les da las tres cosas.
Lo que el diseño no hace es inventar plata del otro lado. Si un banco no tenía dólares parqueados en la cuenta de su corresponsal, el ledger no se los pone. Y esa plata parqueada, la que los bancos dejan quieta en cuentas en el exterior por si acaso hay que pagar, es justo el problema que la tesis de XRP siempre dijo que venía a resolver. Las estimaciones de cuánto suma van de cinco a veintisiete billones de dólares.
SWIFT arregló el reloj. La plata quieta sigue ahí.
Mientras SWIFT encendía su ledger privado, del otro lado pasaban cosas. El 21 de septiembre el Banco Central Europeo lanzó Pontes, su sistema para liquidar valores tokenizados con dinero de banco central, y una de las cuatro plataformas conectadas al arranque, Axiology, corre sobre una versión privada del código del XRP Ledger. Ese mismo día Absa, en Sudáfrica, se convirtió en el primer banco de África con custodia institucional de activos digitales, construida con tecnología de Ripple. A finales de septiembre, CSD BR, un depósito de valores brasileño con más de veintidós billones de reales registrados, empezó a replicar registros de fondos de BTG Pactual en el XRP Ledger público. En agosto, Jeonbuk Bank en Corea empezó a usar Ripple Payments para los pagos al exterior de sus clientes empresariales.
Cada uno de esos anuncios trae un matiz que la comunidad suele saltarse. Pontes no usa XRP: el efectivo liquida en euros. Absa custodia sobre todo Bitcoin. CSD BR mantiene su propio sistema como registro oficial. Jeonbuk no dijo si liquida con XRP o con la stablecoin de Ripple. La tecnología del XRP Ledger está entrando a las instituciones; eso ya está demostrado. Que el token sea el que hace el puente, todavía no.
Y aquí viene lo incómodo, que prefiero decirlo yo antes de que me lo digan en los comentarios. Ayer, 15 de octubre, Cross River Bank anunció que integra RLUSD en su sistema central, con transacciones en el XRP Ledger. El activo que liquida es RLUSD, no XRP. Un análisis de 24/7 Wall St sostiene que ninguno de los grandes acuerdos de Ripple de este año liquidó en XRP. Y el 9 de octubre se reveló una vulnerabilidad del XRP Ledger, presente desde 2015, que habría permitido crear XRP de la nada; se corrigió con una actualización de emergencia y no hay evidencia de que se haya explotado, pero cuando un banco hace su revisión de riesgo, eso entra en la carpeta.
La pelea ya no es SWIFT contra XRP. Es XRP contra las stablecoins, incluida la de Ripple, por el puente.
Así que lo planteo en tres escenarios, y los marco como lo que son: hipótesis. En el primero, con el que planeo, SWIFT crece con los bancos y monedas grandes y el resto del mundo sigue necesitando un puente neutral, que XRP tendrá que ganar pago por pago frente a las stablecoins. En el segundo, el que espero, XRP termina siendo la capa de liquidez entre ledgers privados y públicos, tan aburrida y necesaria que nadie habla de ella. En el tercero, el que no me gusta pero tengo que mirar, SWIFT y las stablecoins cierran el hueco, el XRP Ledger triunfa como infraestructura y el token captura poco. Si los acuerdos de Ripple siguen liquidando en RLUSD durante el próximo año, ese tercer escenario gana peso.
Lo que aprendí en más de veinte años en mercados institucionales es que las instituciones no se mueven por emoción. Se mueven por fricción. Si hay una fricción, la pagan. El titular de SWIFT cambió el ánimo de mucha gente, pero no cambió esa matemática: diecinueve bancos de once mil quinientos, cinco monedas, billones de dólares quietos. La fricción sigue abierta. La pregunta es quién la cobra.
Esto no es asesoría financiera. Es análisis educativo con fuentes verificables.